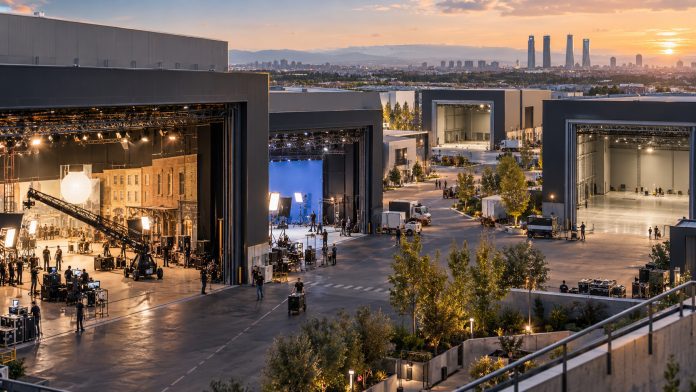
Madrid ya ha superado una barrera que hace una década habría parecido difícil de imaginar: más de 85.000 metros cuadrados de platós y estudios de producción audiovisual repartidos por la región. La cifra procede del Estudio del Sector Audiovisual de Madrid 2026, elaborado por Analistas Financieros Internacionales (Afi) para el Observatorio del Audiovisual de Madrid, y confirma hasta qué punto la región ha reforzado su infraestructura para cine, televisión, entretenimiento y plataformas.
El salto no se limita a los metros cuadrados. Madrid reúne ya más de 3.600 empresas audiovisuales y el sector generó en 2025 un impacto económico total de 7.510 millones de euros de valor añadido bruto, según el mismo estudio. Madrid Film Office contabilizaba además a comienzos de 2025 más de 30 estudios y platós de media y gran dimensión, mientras varios operadores preparaban nuevas instalaciones.
La pregunta industrial, por tanto, ha cambiado. Madrid ya no tiene que demostrar únicamente que sabe construir platós. Tiene que conseguir que esa capacidad trabaje de forma sostenida. Y para responder a esa cuestión falta precisamente uno de los datos más relevantes del negocio: cuánto se ocupan realmente esos estudios.
Madrid ha construido una infraestructura que hace pocos años no tenía
Uno de los mejores ejemplos está en Tres Cantos.
Madrid Content City declara actualmente 12 estudios de gran tamaño, con superficies útiles de grabación de entre 1.500 y 2.000 metros cuadrados cada uno y alturas libres de 12 metros. Solo esa horquilla supone entre 18.000 y 24.000 metros cuadrados útiles de grabación si se suman los doce espacios, aunque no debe confundirse esa cifra con la superficie total construida del complejo.
Dentro de ese ecosistema se encuentra también el centro de producción de Netflix. La compañía inauguró en 2022 la ampliación de sus instalaciones hasta alcanzar diez platós y más de 22.000 metros cuadrados de superficie que incluye áreas de producción y postproducción. Es importante no contar esos diez platós como diez instalaciones adicionales a Madrid Content City: forman parte del mismo polo audiovisual de Tres Cantos.
Netflix, además, ha reforzado posteriormente su apuesta por España. La compañía anunció una inversión de más de 1.000 millones de euros entre 2025 y 2028 y volvió a presentar Tres Cantos como una de las piezas centrales de su actividad productiva en el país.
Pero Tres Cantos es solo una parte del mapa.
En Boadilla del Monte, por ejemplo, Toboggan dispone de tres platós de 600, 700 y 1.500 metros cuadrados, según la ficha de instalaciones de Madrid Film Office, actualizada el 9 de septiembre de 2026.
La compañía anunció además un proyecto mucho mayor en Villaverde: un hub de producción de 30.000 metros cuadrados, cerca de 30 millones de euros de inversión y cinco centros de producción con platós de hasta 2.500 metros cuadrados. El proyecto formaba parte de una estrategia aún más amplia para ampliar la red de estudios gestionados por el grupo en Madrid.
Aquí conviene introducir una cautela. Un proyecto anunciado no debe sumarse automáticamente a la capacidad operativa actual. Madrid Film Office explicaba en enero de 2025 que varias instalaciones estaban previstas para entrar en funcionamiento entre 2025 y 2026. Sin una comprobación posterior de cada apertura, mezclarlas con estudios ya activos inflaría artificialmente la superficie disponible.
La misma prudencia se aplica a la producción virtual. EFD Studios anunció en 2024 la construcción en Boadilla del Monte de un plató de más de 2.000 metros cuadrados equipado con tecnología LED, concebido como una gran instalación europea de producción virtual.
La fotografía general, aun aplicando estas cautelas, es clara: Madrid ha pasado de depender en buena medida de naves acondicionadas y espacios dispersos a disponer de una oferta mucho más profesionalizada, con grandes superficies, altura, aislamiento acústico, climatización, postproducción, almacenes, oficinas, talleres y servicios integrados.
Los 85.000 metros cuadrados dicen cuánto puede rodarse, no cuánto se rueda
Aquí aparece el dato que todavía falta.
El Estudio del Sector Audiovisual de Madrid 2026 cuantifica la superficie de estudios. Film Madrid Region publica balances de rodajes. Madrid Film Office ofrece información sobre instalaciones. Los operadores detallan sus capacidades técnicas.
Ninguna de esas fuentes publica una tasa agregada de ocupación de los platós madrileños.
No sabemos, al menos a partir de la información pública revisada para este artículo, qué porcentaje de días al año permanece contratado el conjunto de esos más de 85.000 metros cuadrados, cuántas semanas permanece vacío cada tipo de instalación o cómo ha evolucionado esa ocupación tras las ampliaciones recientes.
Y esa cifra es mucho más importante de lo que parece.
Un plató de 2.000 metros cuadrados contratado durante nueve meses y otro del mismo tamaño utilizado durante seis semanas pesan exactamente igual en una estadística de superficie. Para el negocio que hay detrás, evidentemente, no significan lo mismo.
Por eso 85.000 metros cuadrados es una medida de capacidad, no una medida de demanda.
La siguiente radiografía verdaderamente útil del audiovisual madrileño necesitaría incorporar una estadística que otras industrias manejan de forma natural: ocupación anual, días contratados, tarifa media, duración de las producciones y evolución de las reservas.
Hasta que existan esos datos, tampoco puede sostenerse seriamente que Madrid tenga una burbuja de platós o exceso de capacidad. Simplemente no hay información pública suficiente para demostrarlo.
Madrid supera los 2.100 rodajes, pero un rodaje no siempre significa lo mismo
La actividad audiovisual sí está creciendo.
La Comunidad de Madrid cerró 2025 con más de 2.100 rodajes, un 10% más que el año anterior, según el balance de Film Madrid Region publicado por el Gobierno autonómico. La cifra incluye 112 largometrajes, 198 series de ficción, 612 producciones publicitarias, 286 cortometrajes y 241 videoclips. El balance completo de rodajes de 2025 está publicado por la Comunidad de Madrid.
Es una señal positiva, pero tampoco sirve por sí sola para medir el negocio de los grandes estudios.
Una producción publicitaria de uno o dos días y una serie que ocupa varios platós durante meses cuentan ambas como un rodaje. Lo mismo ocurre con una producción que utiliza principalmente localizaciones exteriores y otra que construye decorados durante semanas dentro de un estudio.
El número de rodajes mide actividad, pero no necesariamente intensidad productiva ni ocupación de platós.
Para una industria que ha invertido en espacios de 1.500, 2.000 o 2.500 metros cuadrados, la diferencia resulta decisiva.
El gran objetivo ya no es simplemente incrementar el contador de proyectos, sino conseguir producciones capaces de contratar estudios durante periodos largos, emplear equipos numerosos, utilizar servicios locales y generar gasto en decorados, alquiler técnico, postproducción, transporte, restauración y alojamiento.
Ahí es donde las grandes producciones internacionales adquieren especial importancia.
Hay otra señal de alerta: la inversión internacional ha retrocedido en España
El mercado español atraviesa, además, un momento más complicado de lo que podría sugerir únicamente la proliferación de nuevos estudios.
El Informe de Inversión Audiovisual Internacional 2025 de PROFILM cifra en 103,9 millones de euros el gasto directo generado en España durante 2025 por las producciones internacionales gestionadas por las empresas asociadas a la organización.
Un año antes habían sido 129,9 millones.
Eso supone una caída del 20% en inversión, acompañada por un descenso del 11% en el número de proyectos, de 27 a 24.
Madrid recibió 18,4 millones de euros de ese gasto directo, incluida actividad relacionada con efectos visuales. Andalucía encabezó la distribución con 27,7 millones y Canarias alcanzó 26,4 millones.
Si se divide el gasto registrado en Madrid entre los 103,9 millones contabilizados en toda España, la Comunidad concentró aproximadamente el 17,7% del gasto directo recogido por PROFILM en 2025.
Ese 17,7% es un cálculo propio de ActualTV a partir de las cifras publicadas por la asociación. No representa toda la inversión audiovisual extranjera que llegó a España durante el año: el informe analiza los proyectos gestionados por las productoras asociadas a PROFILM.
La comparación sí permite observar una cuestión interesante: disponer de una elevada concentración de infraestructura no garantiza por sí solo concentrar la inversión internacional.
Los platós son una pieza de la decisión de una gran producción. También cuentan los incentivos fiscales, los costes laborales, la disponibilidad de profesionales, las localizaciones, la rapidez de los permisos, la estabilidad regulatoria, los servicios de postproducción y la capacidad para devolver o monetizar los incentivos con suficiente previsibilidad.
PROFILM sitúa precisamente entre sus tres prioridades para España actualizar los incentivos, reforzar la seguridad jurídica y mejorar la agilidad administrativa.
La próxima gran infraestructura de Madrid quizá no sea otro plató
Hay una decisión reciente del Gobierno regional que encaja con este cambio de etapa.
En septiembre de 2026, la Comunidad ha anunciado la creación de una red de destinos de rodaje integrada por municipios que trabajarán junto a Film Madrid Region, con la intención de armonizar progresivamente procedimientos y ordenanzas municipales y ofrecer mayor claridad y rapidez administrativa a las productoras.
Puede parecer una medida menor frente a la inauguración de un enorme estudio, pero industrialmente responde al mismo problema.
Una producción internacional no elige una región únicamente porque tenga un buen plató. Necesita también trasladar equipos, reservar calles, cerrar localizaciones, instalar decorados, mover vehículos, conseguir permisos y saber con antelación cuánto tiempo y dinero costará cada trámite.
La Comunidad ya había presentado para 2026-2029 un Plan Estratégico de la Industria Audiovisual dotado con más de 40 millones de euros, con medidas de financiación, internacionalización, innovación, formación y generación de datos sectoriales.
Ese último punto puede resultar especialmente relevante.
Si Madrid quiere evaluar la siguiente fase de su crecimiento audiovisual, no bastará con publicar cuántas empresas existen, cuántos rodajes se realizan o cuántos metros cuadrados de plató están disponibles.
Necesitará saber cuánto se utilizan.
Un mapa que ya supera las grandes instalaciones de Tres Cantos
Algunas de las capacidades que pueden verificarse públicamente muestran la dimensión alcanzada:
| Instalación | Capacidad publicada |
|---|---|
| Madrid Content City, Tres Cantos | 12 estudios; entre 1.500 y 2.000 m² útiles de grabación por estudio |
| Toboggan Studios, Boadilla del Monte | Platós de 600, 700 y 1.500 m² |
| Toboggan, proyecto de Villaverde | Hub anunciado de 30.000 m² con cinco centros de producción y platós de hasta 2.500 m² |
| EFD Studios, Boadilla del Monte | Proyecto de plató virtual de más de 2.000 m² |
| Infinia, Boadilla del Monte | Ocho platós, desde 90 hasta 1.500 m² |
| Adisar Media | Doce platós distribuidos entre Villaviciosa de Odón, El Álamo y Navalcarnero |
Las capacidades de Infinia y Adisar están documentadas también por Madrid Film Office en su radiografía de estudios madrileños. La tabla no pretende reconstruir por suma los más de 85.000 metros cuadrados del estudio de Afi: combina instalaciones operativas con proyectos expresamente identificados como anunciados y evita equiparar superficie total de un complejo con superficie estrictamente destinada a rodaje.
Esa distinción es importante porque la carrera por anunciar metros cuadrados puede esconder realidades muy distintas.
Una nave, un plató insonorizado, un escenario de producción virtual, un backlot y un complejo que incorpora oficinas, talleres y postproducción no son productos intercambiables.
Y tampoco compiten exactamente por los mismos clientes.
La verdadera batalla empieza después de construir
Madrid tiene elementos difíciles de replicar: una importante concentración de productoras, cadenas, plataformas, proveedores, profesionales, centros de formación y servicios de postproducción alrededor de una misma región.
El sector audiovisual madrileño genera ya, según el estudio sectorial presentado en junio de 2026, 7.510 millones de euros de impacto económico total y más de 108.400 empleos equivalentes a jornada completa, incluyendo los efectos directos, indirectos e inducidos calculados por Afi.
Eso explica que continúe llegando inversión a infraestructura.
Pero también eleva el listón.
Cuando faltaban grandes platós, construirlos resolvía un problema concreto. Cuando existe ya una oferta superior a 85.000 metros cuadrados y continúa creciendo, la pregunta deja de ser cuánto más puede construir Madrid y pasa a ser cuánto negocio es capaz de generar con lo que ya tiene.
La respuesta no estará únicamente en Netflix, en una gran película estadounidense o en el siguiente complejo que se inaugure.
Estará en algo bastante menos vistoso: calendarios llenos durante más meses, clientes que repiten, producciones que permanecen más tiempo, servicios auxiliares contratados en Madrid y proyectos internacionales que encuentran suficientemente atractivo quedarse frente a otras alternativas europeas.
Madrid ha ganado la primera carrera: levantar una infraestructura audiovisual de gran escala.
Ahora empieza una más difícil: conseguir que esos metros cuadrados trabajen.