
Disney ha conseguido algo extraordinario: que millones de personas sientan como propio un universo que pertenece a una multinacional. Sus personajes forman parte de la infancia de varias generaciones, sus películas ocupan un lugar privilegiado en la memoria colectiva y sus parques venden la posibilidad de entrar físicamente en esos recuerdos. Pocas empresas han construido una relación emocional semejante con sus clientes. Y pocas han aprendido a explotarla comercialmente con tanta precisión.
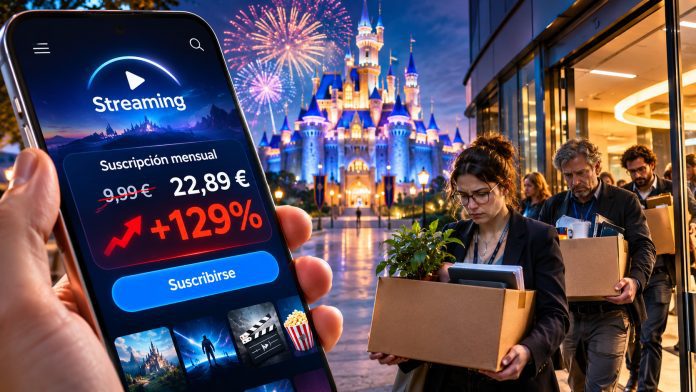
Por eso resulta especialmente incómodo lo que está sucediendo en la compañía. Bloomberg reveló el 3 de noviembre que Disney estudia eliminar miles de empleos y ha pedido a determinados responsables que identifiquen ahorros anuales de hasta el 20%. No se trata todavía de un plan de despidos cerrado ni de un recorte generalizado del 20% en toda la empresa. Pero tampoco aparece de la nada: Disney lleva años suprimiendo puestos de trabajo y reorganizando divisiones.
Mientras tanto, sus clientes españoles llevan seis años comprobando cómo se encarece el acceso a sus contenidos. Y la comparación entre lo que ofrecía Disney+ cuando llegó a España y lo que cuesta hoy conservar sus prestaciones principales plantea una pregunta bastante menos amable que cualquiera de sus campañas publicitarias: ¿cuánto más pretende obtener Disney de sus seguidores mientras reduce los costes de la empresa que fabrica sus historias?
Disney+ cuesta más del doble por prestaciones que antes venían incluidas
El 24 de marzo de 2020, Disney+ aterrizó en España con una propuesta sencilla. Por 6,99 euros mensuales, los espectadores podían acceder a su catálogo sin anuncios, disfrutar de contenidos en 4K y reproducir simultáneamente la plataforma en cuatro pantallas.
La compañía no presentaba aquellas características como privilegios extraordinarios. Formaban parte de su oferta de lanzamiento.
En noviembre de 2026, quien quiera conservar las prestaciones principales de aquel servicio tiene que contratar Disney+ Prémium, cuyo precio oficial alcanza los 15,99 euros al mes. La opción Estándar con anuncios sigue costando 6,99 euros, pero limita la resolución a Full HD, permite dos reproducciones simultáneas e incorpora cortes publicitarios.
La comparación de tarifas oficiales realizada para este análisis ofrece un resultado elocuente:
| Característica | Disney+ en 2020 | Disney+ Prémium en 2026 |
|---|---|---|
| Precio mensual | 6,99 € | 15,99 € |
| Precio anual | 69,99 € | 159,90 € |
| Reproducciones simultáneas | 4 | 4 |
| Acceso a 4K | Incluido | Incluido |
| Publicidad | Sin anuncios | Puede haber promociones y anuncios limitados fuera de las interrupciones habituales |
El precio mensual comparable ha aumentado un 128,8%. Son nueve euros adicionales al mes, equivalentes a 108 euros más al año si se mantienen doce mensualidades. El incremento no está ajustado por inflación y no implica que ambos catálogos sean idénticos.
Disney+ cuenta ahora con una oferta diferente y más amplia, incorporaciones como Hulu y numerosas producciones estrenadas desde entonces. Es perfectamente legítimo cobrar por un producto que evoluciona. Lo discutible es presentar cada modificación como una mejora indiscutible cuando algunas prestaciones anteriormente incluidas se han reservado a modalidades considerablemente más caras.
Hay otro detalle revelador: Disney reconoce en su propia página española que incluso los planes sin interrupciones publicitarias pueden incluir determinados anuncios, promociones o patrocinios antes y después de la reproducción y en contenidos especiales.
El abonado de 2020 no tenía que estudiar tres modalidades para averiguar cuánto costaba ver las películas familiares en la mejor calidad disponible. El de 2026, sí.
Disney entiende perfectamente cuánto valen sus historias. La pregunta es cuánto valen quienes las hacen posibles
Lo más desconcertante de la situación no es que Disney quiera ganar dinero. Sería absurdo reprochárselo a una compañía cotizada.
Es la distancia entre su discurso sobre el valor de la creatividad y la facilidad con la que los trabajadores aparecen convertidos en una variable de ajuste.
En agosto de 2026, durante la presentación de resultados del tercer trimestre fiscal, Josh D’Amaro explicó a los inversores la enorme capacidad comercial de sus franquicias. Toy Story 5 había superado los 1.000 millones de dólares de recaudación mundial. La saga, según los datos presentados por Disney, había generado más de 4.000 millones en taquilla acumulada y miles de millones de horas de visionado en su plataforma.
La compañía celebraba así un negocio capaz de transformar una película en entradas de cine, suscripciones, juguetes, atracciones y experiencias turísticas. Un mecanismo extraordinariamente rentable cuando funciona.
Esos resultados no eliminan las dificultades de otras divisiones. Disney afronta competencia creciente, producciones que no han cumplido sus expectativas y transformaciones profundas en el negocio televisivo. También es cierto que un beneficio elevado no convierte automáticamente cada puesto de trabajo en imprescindible.
Pero conviene recordar algo: una franquicia no aparece por generación espontánea en una presentación para inversores. Detrás de cada personaje hay guionistas, animadores, diseñadores, técnicos, especialistas en tecnología, productores y profesionales cuya aportación no figura en las cuentas con el protagonismo de los beneficios.
Disney no necesita conservar indefinidamente todas sus estructuras para respetar ese trabajo. Sí debería explicar con especial transparencia qué pretende sacrificar y qué espera conseguir a cambio.
Y ahí está el verdadero problema. La compañía habla con enorme precisión del rendimiento económico de sus personajes, pero los planes de ahorro conocidos hasta ahora ofrecen muchas menos certezas sobre sus consecuencias humanas y creativas.

Recortar trabajadores mientras se exige más al espectador no debería resultar tan normal
Disney eliminó unos 7.000 empleos en 2023 dentro de un programa de ahorro de 5.500 millones de dólares. En 2026 han llegado nuevos recortes, con aproximadamente 1.000 puestos suprimidos en abril y varios centenares más en distintas reorganizaciones posteriores, según Variety.
Los nuevos ajustes que ahora se estudian profundizarían en una tendencia que ya no puede presentarse simplemente como un episodio excepcional.
Disney, por supuesto, tiene argumentos económicos para defenderla. Su tamaño exige revisar estructuras, el negocio de la televisión tradicional está cambiando y determinadas inversiones necesitan financiación. Sería una crítica tramposa fingir que esas dificultades no existen.
Pero admitir esas razones no obliga a aceptar todas sus consecuencias como inevitables.
El problema es la normalización de un modelo en el que el crecimiento se busca simultáneamente mediante la mayor monetización del cliente y la reducción del coste laboral. Una estrategia puede ser legal, razonable para determinados inversores e incluso necesaria en algunas divisiones, sin que por ello resulte incuestionable desde el punto de vista cultural.
Porque Disney no fabrica productos indiferentes. Vende historias sobre la familia, la amistad, la lealtad, la comunidad y la importancia de cuidar aquello que hace valiosa la vida. Ese discurso no la obliga a comportarse como una organización benéfica, pero sí expone sus decisiones empresariales a un escrutinio que otras compañías quizá no sufrirían con la misma intensidad.
No se puede reclamar una relación emocional extraordinaria con el público y esperar que ese mismo público examine los números con absoluta indiferencia.
La magia de Disney empieza a parecerse demasiado a una hoja de cálculo
En su presentación de agosto, D’Amaro describió una estrategia orientada a incrementar el valor económico de los seguidores a lo largo del tiempo. Es una prioridad perfectamente comprensible desde el punto de vista empresarial. También constituye una descripción reveladora de cómo interpreta Disney su relación con quienes crecieron viendo sus películas.
El espectador es un cliente al que ofrecer nuevos contenidos, pero también un consumidor al que vender más productos, servicios y experiencias. Una misma relación emocional puede sostener ingresos durante décadas.
Lo que no está tan claro es dónde se sitúa el límite.
¿En qué momento la fidelidad del público deja de ser algo que se recompensa y pasa a convertirse en una oportunidad para seguir elevando los precios? ¿Cuándo una reorganización necesaria se transforma en un método recurrente de crecimiento? ¿Y quién responde por el desgaste creativo que puede producirse cuando cada división debe justificar su existencia únicamente mediante resultados financieros cada vez más exigentes?
Disney no tiene que renunciar a sus beneficios. Tampoco sería serio sostener que cada despido anunciado en Hollywood demuestra una falta de respeto por la cultura.
Lo que debería hacer es dejar de dar por supuesto que el público aceptará cualquier modificación de su oferta y que los profesionales que mantienen funcionando sus negocios pueden seguir pagando una parte del coste de cada nueva etapa corporativa.
La mayor fortaleza de Disney nunca ha sido su capacidad para cobrar por Mickey Mouse. Ha sido conseguir que importara de verdad.
Si termina tratando esa relación únicamente como una fuente de ingresos que todavía puede exprimirse un poco más, descubrirá que incluso las franquicias más poderosas tienen algo que no aparece en los balances: una reserva limitada de confianza.
Y esa, cuando se agota, no se recupera anunciando otra secuela.


