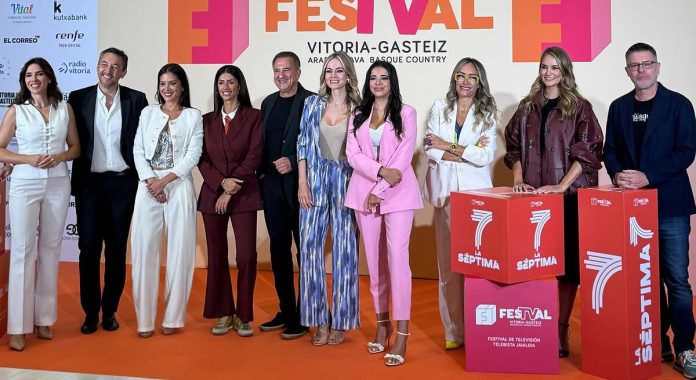
La Séptima todavía no ha emitido un minuto, pero su estructura empresarial ya está cambiando. Andrés Varela Entrecanales y José Luis Manzano pasarán a controlar conjuntamente el 90% del capital del nuevo canal, mientras José Miguel Contreras entrará también como accionista de la compañía que prepara su desembarco en la TDT el próximo 5 de noviembre.
El movimiento, adelantado por elEconomista, supone algo más que un reajuste societario. La Séptima pasa de un esquema inicialmente presentado con el capital más repartido entre distintos inversores a otro en el que dos empresarios concentrarán nueve de cada diez euros de participación.
Y el momento no es menor. La operación llega precisamente cuando la cadena entra en la fase en la que tiene que transformar un proyecto, una licencia y una colección de fichajes en una televisión capaz de emitir todos los días y competir por audiencia y publicidad.
Dos socios asumen el peso del proyecto
Varela Entrecanales y Manzano ya aparecían como los dos perfiles empresariales con mayor implicación industrial en La Séptima. La nueva distribución del capital formaliza todavía más esa posición y reduce la dispersión de poder entre inversores.
Al mismo tiempo, Contreras deja de ser únicamente el arquitecto ejecutivo y editorial para incorporar también una participación económica en el proyecto. El veterano directivo ocupa la posición de consejero delegado y ha sido la principal voz pública de la cadena durante los meses anteriores al lanzamiento.
La distinción es importante. Hasta ahora podía separarse con bastante claridad quién financiaba La Séptima y quién estaba diseñando su televisión. Con Contreras incorporado al accionariado y Varela y Manzano concentrando el 90%, propiedad, financiación y gestión quedan mucho más cerca entre sí.
También cambia la fotografía frente a la estructura con la que se conoció inicialmente el proyecto. Durante el verano se había hablado de varios bloques de inversión y de un accionariado más repartido. La nueva configuración coloca el grueso del riesgo empresarial sobre un núcleo mucho más reducido.
Ese riesgo no es precisamente pequeño.
La Séptima ha actualizado durante las últimas semanas las dimensiones de su plan de negocio. Contreras situó recientemente el presupuesto en unos 30 millones de euros anuales y cerca de 100 millones durante los tres primeros ejercicios, con un objetivo aproximado del 2,2% de cuota de pantalla en 2027.
Esto amplía considerablemente la escala económica con la que se había descrito el proyecto durante sus primeras etapas y hace especialmente relevante saber quién está dispuesto a respaldarlo si los ingresos tardan en llegar.
El modelo económico de La Séptima depende precisamente de encontrar rentabilidad con cuotas muy inferiores a las de las grandes cadenas tradicionales. Su apuesta por muchas horas de directo, actualidad y conversación reduce determinadas partidas de producción, pero no elimina los costes de mantener una televisión nacional ni la dificultad de entrar en un mercado publicitario muy concentrado.

Contreras ya no solo dirige La Séptima
La entrada de Contreras en el capital introduce además una diferencia interesante respecto a la primera fotografía empresarial de La Séptima. Su influencia sobre el producto ya era evidente: está detrás del diseño del canal, ha liderado la configuración de la parrilla y ha defendido públicamente cuáles deben ser sus objetivos de audiencia y negocio.
Ahora también tendrá intereses económicos directos en su evolución.
La cadena llega así al último tramo antes de su estreno con un accionariado más concentrado, una estructura de decisión aparentemente más sencilla y unas necesidades financieras mayores de las que se manejaban al principio.
Quedan, además, cuestiones importantes por cerrar. Entre ellas está la comercialización publicitaria y, sobre todo, comprobar si La Séptima consigue convertir toda la notoriedad conseguida antes de emitir en consumo recurrente cuando encienda definitivamente su señal.
Porque ahí estará la prueba que ninguna reorganización accionarial puede resolver de antemano. La cadena puede concentrar su capital en dos grandes socios, pero para sostener un presupuesto cercano a los 30 millones anuales tendrá que hacer algo bastante más difícil: conseguir que una audiencia suficiente la incorpore a sus hábitos y que los anunciantes estén dispuestos a pagar por alcanzarla.